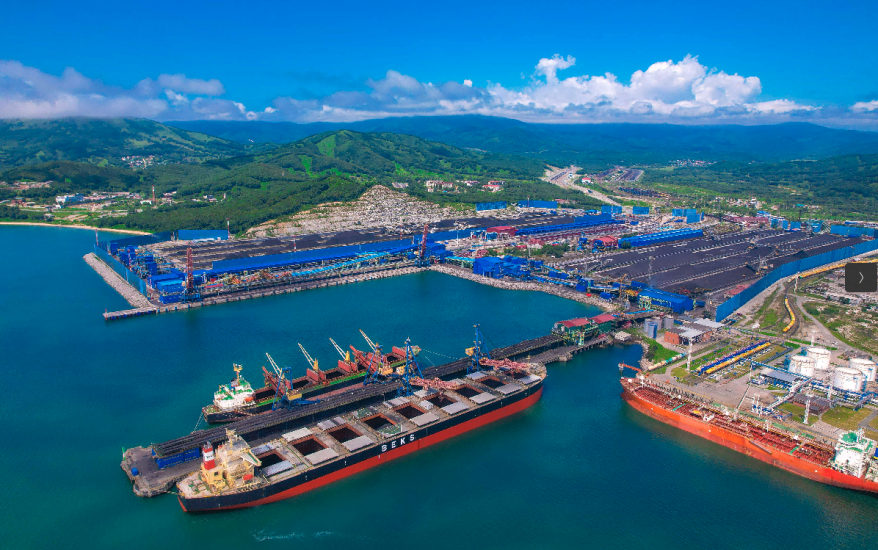
Российский уголь всё активнее идёт на восток, но вместе с растущим потоком дорожает и его морская доставка. В порту Восточный в Приморском крае фрахт до Северного Китая поднялся до исторического максимума. Пока железная дорога и порт наращивают объёмы, стоимость вывоза по воде тоже идёт вверх.
Перевозка угля из Восточного в Северный Китай за неделю к 18 сентября подорожала на 6% и достигла $13,3–14,3 за тонну в зависимости от дедвейта балкера. Это максимум за всю историю наблюдений ЦЦИ. До Южной Кореи ставка выросла до $12,5–13,3 за тонну, до Индии — до $24,5–40.
Из порта Усть-Луга в Ленинградской области перевозка угля в Северный Китай стоит уже $60,5 за тонну, в Западную Индию — $51,2. За неделю ставки там выросли ещё на 4% и 6% соответственно. На Балтике одновременно увеличиваются заявки на уголь и железнодорожные поставки в порты, а доступного тоннажа становится меньше.
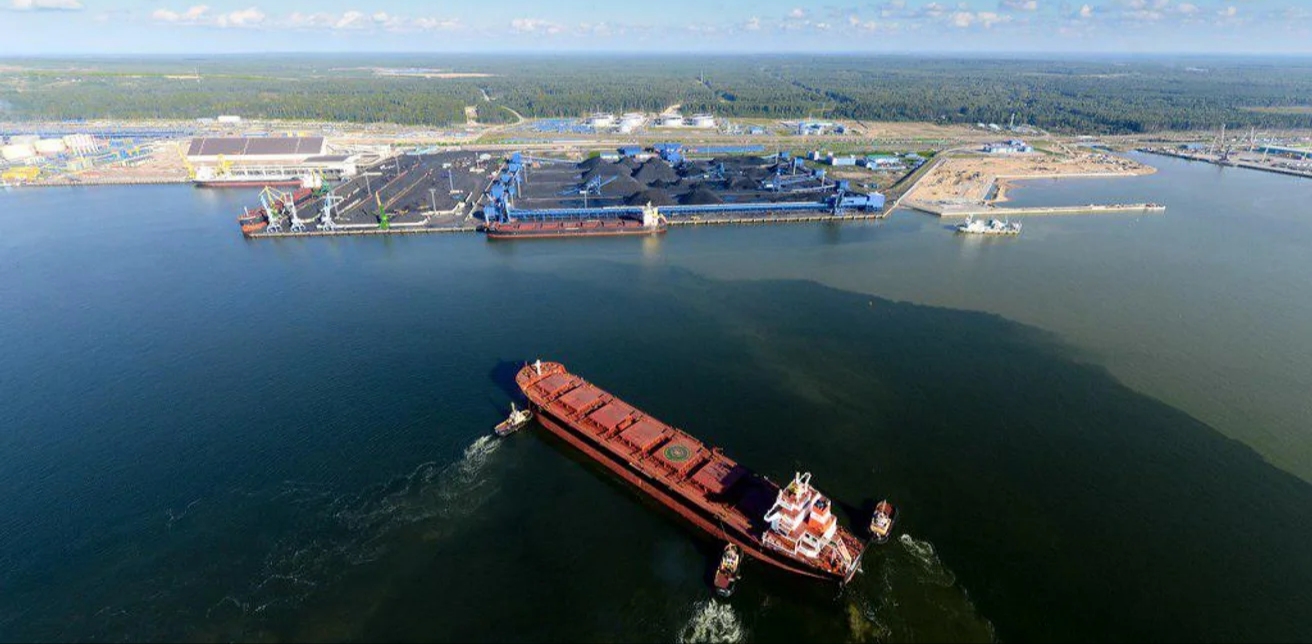
Фото: Википедия
Восточный получает дополнительный груз на фоне роста экспортных отправок по железной дороге. В августе по сети РЖД на экспорт в восточном направлении отправили 10,6 миллиона тонн угля — на 6,1% больше, чем годом ранее. Для августа это рекорд. Если учитывать и внутренние перевозки, по Байкало-Амурской и Транссибирской магистралям на восток прошло 13,3 миллиона тонн, на 4,7% больше прошлогоднего результата. За восемь месяцев РЖД погрузили на экспорт 126,5 миллиона тонн угля — на 7,2% больше, чем годом ранее.
В июле экспортные отправки на восток тоже были выше прошлогодних — 10,9 миллиона тонн, плюс 8,8%. В августе российский экспорт в КНР вырос до 9,2 миллиона тонн, прибавив 13,4% за год и 1,6% за месяц. Средняя стоимость поставленного российского угля составила $118,6 за тонну. При этом Россия уступила Монголии третье место среди поставщиков. Китайский импорт монгольского угля достиг миллиона тонн.
За январь–август Россия отправила в Китай 53,15 миллиона тонн угля — на 10,8% меньше, чем годом ранее. Общий китайский импорт за тот же период, наоборот, вырос на 3,4%, до 310 млн тонн. Монголия увеличила свои поставки на 48,9%, до 78,39 миллиона тонн, а Индонезия осталась крупнейшим поставщиком со 121 миллионом тонн.
Монголия поставляет уголь в Китай по сухопутному маршруту, без морского плеча. Международное энергетическое агентство отмечает, что Китай в 2026 году смещает часть закупок в сторону монгольского угля. Одновременно морской импорт энергетического угля, по оценке IEA, может сократиться примерно до 310 миллионов тонн против 325 миллионов тонн в 2025 году.
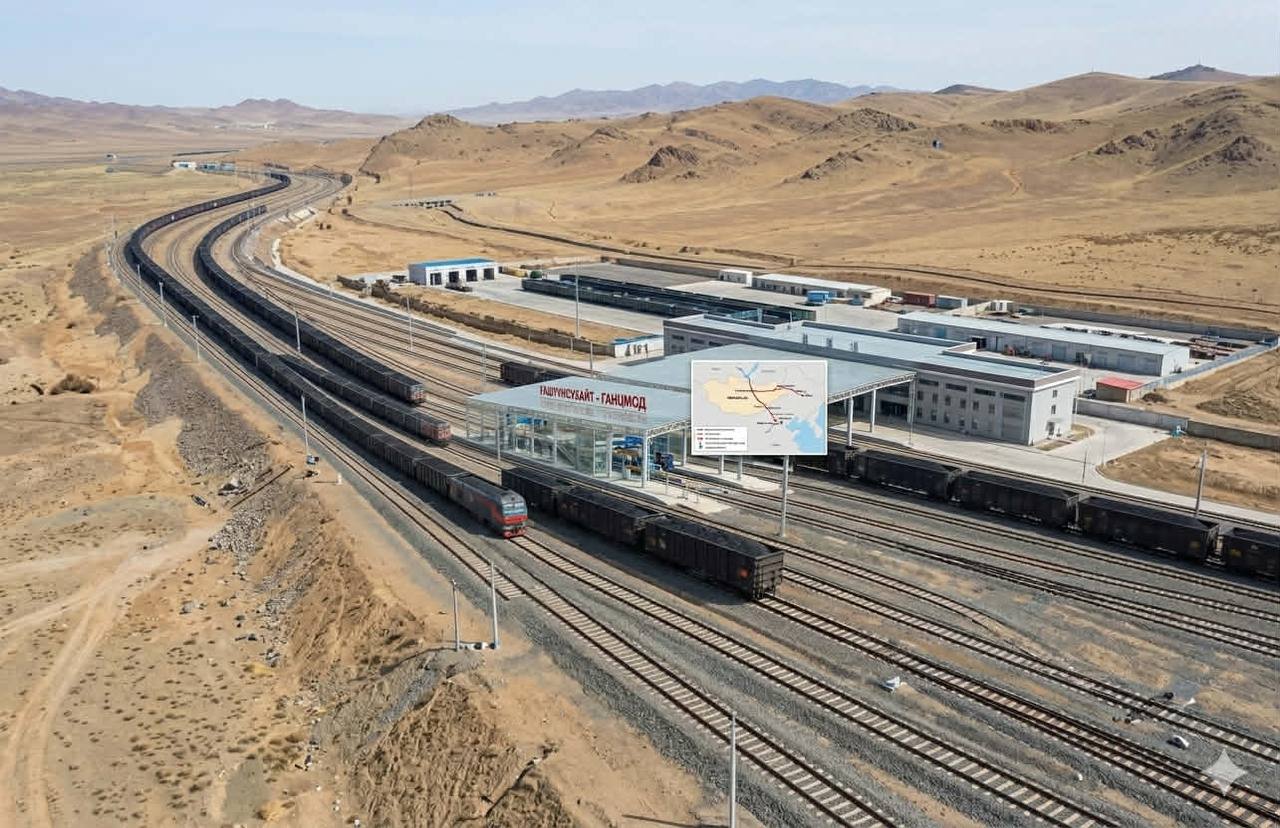
Фото: nutag.mn
Для российского угля стоимость фрахта становится частью конкуренции за китайского покупателя. Пока рост ставок не выглядит критичным для экспортёра, поскольку дорожает и сам груз. К 11 сентября энергетический уголь калорийностью 5 500 килокалорий на килограмм в порту Восточный стоил $106,1 за тонну на условиях FOB. За неделю цена выросла на 6,1%, с начала года — на 47,3%. Это максимум с конца 2023 года.
Мировые котировки угля в 2026 году тоже восстановились. Австралийский Newcastle FOB в июне доходил до $139 за тонну, в августе составлял около $131. IEA связывает часть роста с подорожанием газа на фоне конфликта на Ближнем Востоке.
На китайском рынке импорт поддерживает сокращение собственной добычи. После аварии на шахте в провинции Шаньси власти провели проверки, и добыча в стране в июне и июле снизилась примерно на 10% год к году. IEA ожидает её восстановления во второй половине года, поэтому нынешний эффект для импортного рынка может оказаться временным.
Фрахт растёт и из-за подорожания топлива. Стоимость VLSFO-380 на Дальнем Востоке за месяц к 18 сентября выросла на 5%, до $829 за тонну. Это максимум с конца июня. Более дорогое бункерное топливо увеличивает расходы судовладельцев и давит на ставку фрахта.
Есть и сезонный фактор. К зиме часть дальневосточных перевозок приходится выполнять судами ледового класса. Генеральный директор «Русского угля» Владимир Коротин связывает с этим начало формирования зимнего рынка таких судов. По его оценке, нынешний рост ставок пока не делает экспорт убыточным. Цены на уголь в дальневосточных портах и курс рубля позволяют сохранять прибыльность.
Ещё одна причина связана с перераспределением российского грузопотока. На Азово-Черноморском бассейне на неделе к 18 сентября не было зафиксировано ни одной сделки на перевозку угля. За 1–10 сентября железнодорожные отгрузки в адрес южных портов снизились на 82%, до 2,3 тысячи тонн в сутки. Число балкеров Panamax в балласте там сократилось до трёх в сутки.
Часть флота переориентируется на другие направления, в том числе на Северо-Запад России. Там растёт грузовая база. Увеличиваются заявки на уголь и железнодорожные поставки в порты. Поэтому в Усть-Луге фрахт растёт уже не только из-за дорогого топлива — доступных судов становится меньше.
Пока экономика маршрута выдерживает этот рост. Поток угля увеличивается, китайский рынок остаётся ёмким, а цена сырья заметно выше прошлогодней.
Китай при этом не ограничен российским предложением. Он может нарастить закупки у Монголии, которая не зависит от морского плеча, или у Индонезии. Поэтому рекордная ставка Восточного важна не сама по себе. Она показывает, как быстро преимущество короткого маршрута до Китая может начать съедаться стоимостью перевозки.
Пока уголь остаётся дорогим, экспортёры могут компенсировать часть удорожания фрахта ценой самого сырья. Но при снижении котировок стоимость морской доставки начнёт заметно сильнее влиять на экономику поставок и способность российского угля конкурировать на китайском рынке.
Фото: Вести Приморье
Lx: 5581