Запасов железной руды на юге Якутии хватило бы не на одно поколение металлургов. Лицензии выданы давно, налоговые льготы согласованы, акционеры у проекта крупные и платежеспособные. Нет только рудника, и теперь один из совладельцев решил больше его не ждать.
АЛРОСА выставила на продажу свою долю в горно-металлургической компании «Тимир», сообщают «Ведомости» со ссылкой на электронную площадку «Фабрикант». Алмазодобытчику принадлежит 49% минус одна акция, контрольный пакет в 51% у ЕВРАЗа, еще одна акция у ВЭБ.РФ. Торги пройдут в формате классического аукциона. Заявки принимают до 21 декабря, сам аукцион назначен на 14 января 2027 года. Стартовая цена составляет 16,1 миллиарда рублей, шаг 161 миллион.
Такая оценка выглядит смело, если вспомнить, как проект менял хозяев. В 2013 году ЕВРАЗ купил контрольный пакет за 4,95 миллиарда рублей. Даже с поправкой на инфляцию доля АЛРОСА по той оценке стоила бы сейчас около одиннадцати миллиардов, а просят в полтора раза больше. Причем за эти годы проект не продал ни тонны руды, а сама руда дешевеет. Либо продавец считает, что вложения в геологию серьезно подняли стоимость актива, либо закладывает запас на будущее снижение цены.
А планы были серьезные. Лицензию на месторождения Горкитское, Тарыннахское, Десовское и Таежное компания получила в 2008 году. Запасы оценивали примерно в пять миллиардов тонн, на их базе собирались построить Таежный и Тарыннахский ГОКи мощностью двадцать миллионов тонн руды в год. В 2015 году Якутия дала проекту налоговые каникулы на время строительства Таежного ГОКа. Не помогло. При низких ценах на руду проект не выходил на окупаемость даже с господдержкой, и ЕВРАЗ просил у РЖД скидку на перевозку сырья в Новокузнецк.
Летом 2021 года, на волне высоких мировых цен, ЕВРАЗ объявил о возвращении к «Тимиру» и пообещал начать подготовку строительной площадки. Собственную сырьевую базу компания в те же годы при этом развивала совсем в другом месте, на Собственно-Качканарском месторождении на Урале. Выходит, якутская руда для ЕВРАЗа всегда была скорее стратегическим запасом, чем срочной потребностью.
Показательно, что первым железорудным проектом республики стал вовсе не «Тимир», а Сиваглинское месторождение «Мечела». До железной дороги там всего девять километров, а рядом проходит ЛЭП от Нерюнгринской ГРЭС. Первую партию в четыре тысячи тонн оттуда отгрузили весной 2023 года, а с 2024-го планировали выйти на 1,25 миллиона тонн руды в год. И везут ее не в соседний регион, а на Челябинский металлургический комбинат. То есть возить якутскую руду на Урал в принципе можно, если ее немного, она богатая и рудник стоит у самых путей. Проекту на двадцать миллионов тонн, которому нужны собственные подъездные пути и энергетика, такая арифметика не подходит.
С логистикой у «Тимира» плохо в обе стороны. Везти массовую руду на запад значит тянуть ее через всю Сибирь и упираться в тариф, из-за которого проект и не сошелся. Развернуть поток на восток, к портам и китайским металлургам, тоже непросто. В 2025 году по железной дороге на восток вывезли рекордные 118,4 миллиона тонн угля, но рост составил всего около 6% в год, потому что БАМ и Транссиб уперлись в потолок пропускной способности. Если даже угольщикам не хватает места, железной руде в этой очереди ждать нечего.
Мировой рынок тоже не торопит. В середине октября руда на Сингапурской бирже подешевела почти до девяноста долларов за тонну, это минимум за два года. Китай, главный покупатель, закупает меньше из-за слабого спроса на сталь, а с запуском гвинейского месторождения Симанду предложение на рынке только вырастет. Поэтому повторения ситуации 2021 года, когда высокие цены вернули «Тимир» в повестку, в ближайшее время ждать не приходится.
Если искать, чем продавец может объяснить полуторную наценку к цене 2013 года, то скорее не железом. В рудах Таежного кроме него нашли золото, серебро, медь и кобальт, а самым ценным компонентом считается бор. Для России это чувствительная тема. Импорт бора в 2024 году вырос в деньгах на 65%, и почти весь он идет от азиатских поставщиков. Бор дорогой, и такой груз выдержал бы долгую перевозку, как выдерживает ее богатая руда «Мечела». Но извлекать его можно только попутно с железом, так что без большого ГОКа и подъездных путей этот козырь тоже не сыграет.
Зачем АЛРОСА продает долю именно сейчас, объяснять долго не придется. Алмазный рынок переживает тяжелые времена, давят санкции и синтетические камни, которые отбирают у природных массовый сегмент. По оценке БКС, в первом полугодии операционная прибыль компании упала на 61% год к году, а долг превысил ее годовой объем больше чем в три раза. В такой ситуации любой непрофильный актив, который можно превратить в деньги, становится кандидатом на выход. Похожим путем компания уже рассталась с 41% ангольской «Катоки», выручив 15,9 миллиарда рублей.
Только чуда эти деньги не сделают. Даже если все средства пойдут на погашение долга, он все равно будет примерно в 2,7 раза больше годовой операционной прибыли. Для возврата к дивидендам этого мало, так что для акционеров новость скорее нейтральная.
Блокирующая доля без контроля в проекте, который полтора десятилетия не может начать добычу, нужна далеко не всем. Самый очевидный кандидат здесь ЕВРАЗ, которому полный контроль дал бы свободу решать судьбу актива без партнера. Причем сам ЕВРАЗ только что пережил смену хозяина. Летом 2025 года суд приостановил права британской Evraz plc как акционера Нижнетагильского металлургического комбината, затем взыскал с нее 97,6 миллиарда рублей, и с апреля 2026 года российские активы группы перешли к новому ПАО «Евраз».
Еще в 2010 году к южноякутской руде присматривались китайские компании, их делегация вела переговоры с менеджментом «Тимира». Но стороннему инвестору придется платить за чужой контроль и чужие сроки. Поэтому вполне возможно, что первый аукцион закончится без заявок и цену придется снижать.
АЛРОСА первой из акционеров признала то, о чем давно говорили цифры. Осталось понять, найдется ли тот, кто готов заплатить шестнадцать миллиардов за право ждать рудник вместе с ЕВРАЗом.
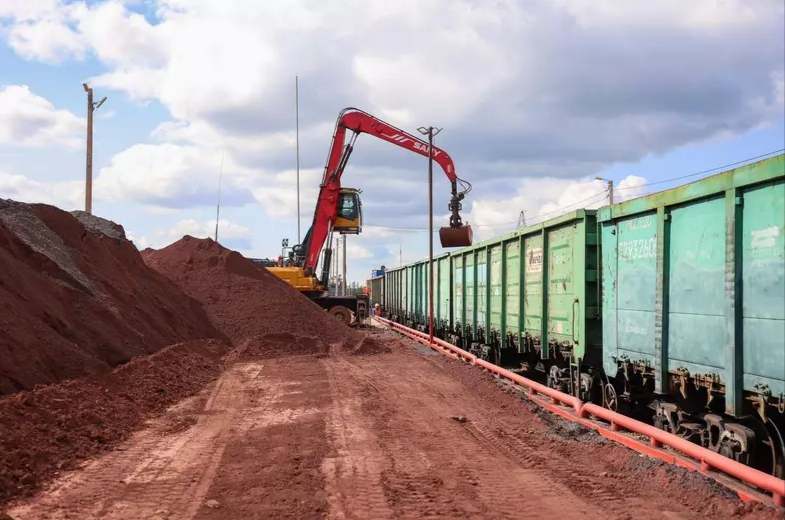
Фото: Андрей Сорокин/ ЯСИА
Lx: 6128